Чому МФО не має права дзвонити вам, коли заманеться
Телефон дзвонить о восьмій ранку. Потім у неділю. Потім дзвонять вашій мамі.
Знайома ситуація для багатьох, хто прострочив мікрозайм. Але в цих дзвінків є законні межі. І порушують їх частіше, ніж здається. Розберімо, де проходить ця межа і що робити, коли її перейшли.
Чому проблема дзвінків досі актуальна
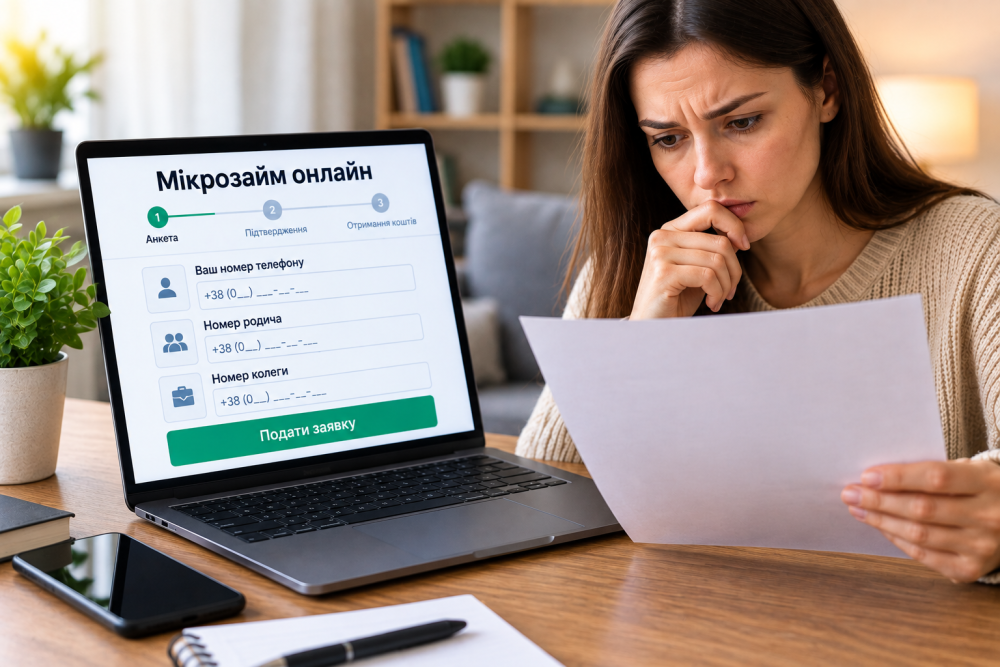
Мікрозайм оформлюють онлайн за кілька хвилин. В анкеті часто просять номери родичів чи колег. Людина вписує їх, не замислюючись. А пункт договору про передачу даних третім особам читають ще рідше.
Після першої прострочки ці номери стають інструментом тиску. Розрахунок простий: сором перед близькими змусить заплатити швидше.
Проте закон на цей випадок має чіткі правила.
Що закон дозволяє кредитору і де проходить межа
Головна норма — стаття 25 Закону України «Про споживче кредитування». Вона не забороняє нагадувати про борг. Вона обмежує, як саме це робити:
- з власної ініціативи кредитор не може зв’язуватися з вами з 20:00 до 9:00, а також у вихідні, святкові й неробочі дні;
- не більше двох взаємодій на добу, якщо розмову ініціювали не ви;
- дзвінки з прихованих номерів заборонені;
- кожну взаємодію кредитор фіксує і зберігає запис три роки.
Ви можете заперечити: «Але ж я справді винен». Так, борг від цього не зникає. Проте порушення правил взаємодії — окрема відповідальність кредитора, і НБУ може застосувати до нього заходи впливу, зокрема штраф.
Окремий захист з 2022 року мають військовослужбовці та члени сімей загиблих чи зниклих безвісти. Варто перевірити, чи поширюється він на вас.
Типові порушення МФО і колекторів
На практиці найчастіше трапляються такі:
- дзвінки пізно ввечері або у вихідні;
- десятки викликів на день, зокрема автодзвінки;
- розповіді родичам, колегам чи роботодавцю про ваш борг;
- погрози «виїздом групи», кримінальною справою чи арештом майна без рішення суду;
- вимога оформити новий кредит, щоб закрити старий.
Більшість цих дій закон прямо забороняє. І кожну можна задокументувати. Саме з документів починається будь-яка скарга.
Як зафіксувати дзвінки і куди скаржитися
Доказ важить більше за емоції.
- робіть скриншоти журналу викликів із датою і часом;
- зберігайте SMS, листи й повідомлення в месенджерах;
- записуйте розмови і на початку питайте назву компанії та ім’я співрозмовника.
Скаргу на порушення правил взаємодії подають до Національного банку України, який наглядає за фінансовими та колекторськими компаніями. Якщо лунали погрози насильством, пишіть заяву до поліції. Передача ваших даних стороннім особам — привід звернутися до Уповноваженого Верховної Ради з прав людини. Записи знадобляться і тоді, коли справа дійде до суду.
Що радять боржники, які вже пройшли через це
Теорія — одне. Реальний досвід — інше.
Корисно почитати досвід боржників мфо на форумі: люди описують, що спрацювало саме в їхній ситуації. Найчастіше повторюються три поради. Не сперечатися телефоном, а переводити спілкування в письмовий формат. Вимагати документ, на підставі якого діє колектор. Платити лише на реквізити з договору, а не на картки приватних осіб.
І ще одна деталь. Ваші родичі можуть самі заявити кредитору, що заперечують проти обробки своїх даних. Після цього дзвонити їм він не має права.
Висновок
МФО має право нагадувати про борг. Але не вночі, не у вихідні, не частіше двох разів на добу і без погроз. Фіксуйте кожне порушення і скаржтеся до НБУ. Спокійні задокументовані дії тиснуть на кредитора сильніше, ніж будь-яка суперечка телефоном. Борг варто вирішувати, але на ваших умовах і в межах закону.