Договір, акт і банківська виписка: як малому бізнесу уникнути розбіжностей у документах
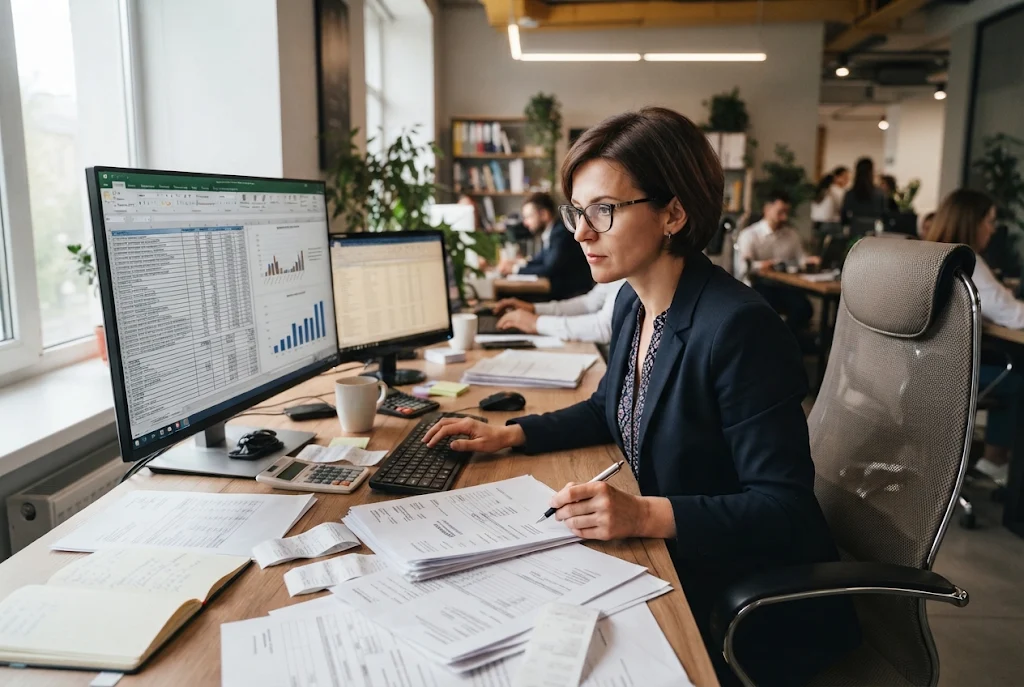
Знайти платіж у банківській виписці зазвичай нескладно. Зрозуміти, за що саме заплатив клієнт, іноді важче. Особливо коли з ним працюють за кількома договорами, гроші надходять частинами, а в призначенні зазначено лише «за послуги».
До цього додаються зміни в замовленні. Менеджер погодив додаткову роботу, виконавець її завершив, але бухгалтер отримав акт на стару суму. На рахунку вже є оплата, проте документи не пояснюють усієї операції.
Такі розбіжності легше розібрати, поки учасники пам’ятають деталі. Для цього потрібна регулярна звірка домовленостей, виконання та платежів.
Оплата не розповідає всієї історії замовлення
Банківська виписка показує, хто, коли та скільки перерахував. З неї не завжди зрозуміло, чи завершена робота, чи залишився борг і чи погоджував клієнт додаткові послуги.
Ці відомості шукають у договорі, додатках, замовленні та документах про виконання. Якщо передбачено оформлення акта, його зіставляють із погодженим обсягом і вартістю послуг.
Перевіряти документи зручніше за окремими замовленнями. Відкрийте договір, знайдіть відповідні платежі та підтвердження виконання. Спробуйте відновити перебіг роботи без пояснень менеджера. Якщо це не вдається, визначте, чого бракує: документа, уточнення чи інформації про зміну домовленостей.
Саме такі прогалини часто залишаються непомітними, коли договір зберігають в одній папці, акти — в іншій, а листування доступне лише одному працівнику.
П’ять позицій для звірки документів
Почніть із короткої перевірки:
- Замовник і виконавець. Чи стосуються документи саме тих осіб, між якими виникли зобов’язання.
- Роботи або послуги. Чи відповідає опис тому, що погодили та виконали.
- Період виконання. За який місяць або етап оформлений документ.
- Вартість. Чи враховані знижки, додаткові роботи та інші погоджені зміни.
- Оплата. Які надходження належать до замовлення та яка сума ще не сплачена.
Цей список допомагає зіставити документи між собою. Перевірку обов’язкових реквізитів первинного документа проводять окремо.
У повторюваних послугах звертайте увагу на період. Однакова сума щомісяця спрощує оплату, але водночас дозволяє пропустити помилку: наприклад, повторно врахувати документ за попередній місяць.
Часткова оплата та зміна ціни потребують різних пояснень
Візьмемо умовне замовлення на 24 000 грн. Половину клієнт сплачує до початку роботи, решту — після завершення. У виписці будуть два надходження по 12 000 грн, а в акті за весь обсяг — 24 000 грн. Розбіжності немає: документи відповідають погодженому порядку оплати.
Тепер припустімо, що клієнт додатково замовив роботу на 3 000 грн. Він перерахував загалом 27 000 грн, а акт залишився на початкові 24 000 грн.
Перш ніж виправляти документ, з’ясуйте, чи виконали додаткову роботу та як погодили її вартість. Можливо, частина коштів узагалі стосується наступного замовлення. Сама різниця в сумах ще не дає відповіді.
З датами схожа ситуація. Передоплата може надійти раніше за надання послуги. Це не привід змінювати дату виконання. Кожна дата має відповідати події, яку вона відображає.
Порядок оформлення послуг перевіряють за договором
Не для кожної послуги обов’язково потрібен акт із підписами обох сторін. Водночас оплата не скасовує вимог до документального підтвердження операції.
У статті 9 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» передбачені умови, за яких у первинному документі можуть бути відсутні окремі реквізити з боку замовника послуг, робіт або оренди. Зокрема, відповідний порядок має бути передбачений письмовим договором, а документ — містити дату або період виконання. Є також вимоги до відображення операції в обліку та законодавчі винятки.
Перед застосуванням такого порядку бухгалтер перевіряє конкретну операцію й умови договору. Просто припинити оформлення актів, залишивши попередні домовленості без змін, недостатньо.
Незрозумілий платіж краще уточнити одразу
Якщо клієнт працює з вами за кількома замовленнями, надсилайте йому реквізити разом зі зрозумілим призначенням платежу. Посилання на відповідний рахунок або договір полегшує пошук.
Після надходження грошей звірте платника, суму та підставу оплати. Помилковий номер договору передайте бухгалтеру: спосіб уточнення погоджують із контрагентом і, за потреби, банком. Самостійно редагувати отриману банківську виписку не слід.
Не поспішайте зараховувати кошти від іншої особи на борг клієнта лише через збіг суми. Спочатку з’ясуйте підставу такого платежу та його зв’язок із замовленням.
За уточненнями має стежити конкретна людина
Зауваження «не вистачає документів» легко загубити в листуванні. Корисніше зазначити, який саме документ потрібен, від кого його очікують і хто має звернутися до контрагента.
Коли підприємство замовляє бухгалтерські послуги, цей розподіл роботи обговорюють заздалегідь. Бухгалтер може виявити різницю в сумах, але причину додаткової оплати часто знає менеджер, який вів замовлення. Йому й доручають отримати пояснення або погоджені документи.
Для контролю достатньо спільного списку відкритих питань із відповідальними та строками. Після отримання виправлень бухгалтер повторно звіряє дані, а відповідальний закриває питання у списку.
Узгоджені документи зберігайте разом з історією суттєвих змін. Якщо контрагент надіслав нову версію, перевірте, яку саме сторони вважають чинною. Це позбавить необхідності знову розбирати ту саму розбіжність під час наступної звірки.