Реєстрація компанії в Європі: вибір юрисдикції, етапи та юридичні нюанси
Реєстрація компанії в Європі передбачає вибір юрисдикції та правової форми, підготовку установчих документів, внесення компанії до реєстру й організацію корпоративного рахунку. Ключовими критеріями є податкове навантаження, складність комплаєнсу та вимоги до резидентності. Саме з аналізу цих факторів має починатися реєстрація компанії в Європі.
Популярні європейські юрисдикції для реєстрації бізнесу
Намір відкрити бізнес в Європі варто починати не з пошуку країни з найнижчою ставкою податку, а з аналізу майбутньої бізнес-моделі. Важливо враховувати місце фактичного управління, ринки збуту, розташування клієнтів і працівників, очікуваний оборот, порядок виплати дивідендів та вимоги банківського комплаєнсу.
- Польща. Підходить компаніям, орієнтованим на внутрішній ринок країни та роботу з контрагентами в ЄС. Однією з найпоширеніших форм є Sp. z o.o. з мінімальним статутним капіталом 5 000 PLN. Базова ставка корпоративного податку становить 19%, а ставка 9% може застосовуватися до окремих малих або нових платників за дотримання встановлених законодавством критеріїв.
- Естонія. Приваблює цифровою моделлю корпоративного адміністрування. Поширена форма OÜ дозволяє організувати значну частину корпоративних процедур дистанційно. Нерозподілений прибуток не оподатковується корпоративним податком у момент його отримання — податкове зобов’язання виникає при розподілі прибутку.
- Кіпр. Використовується для міжнародної торгівлі, сервісної діяльності та корпоративних структур. Стандартна ставка корпоративного податку становить 15%. Для міжнародного бізнесу принципове значення мають місце фактичного управління, економічна присутність, документування операцій і правильне визначення податкової резидентності.
- Болгарія. Вирізняється ставкою корпоративного податку 10%. Під час вибору цієї юрисдикції також потрібно враховувати витрати на адміністрування компанії, бухгалтерський супровід і вимоги корпоративного комплаєнсу. Після переходу Болгарії на євро у 2026 році фінансові та корпоративні параметри компаній необхідно оцінювати з урахуванням нової валютної системи.
Отже, вибір юрисдикції для бізнесу в ЄС має базуватися на сукупності факторів: податках, бухгалтерському супроводі, вартості адміністрування, вимогах до звітності, доступності банківських послуг та необхідному рівні Substance.
Порівняння умов реєстрації компанії в країнах Європи
Номінальна ставка корпоративного податку не показує повної вартості утримання компанії. Для коректного порівняння необхідно враховувати правила застосування пільгових ставок, порядок оподаткування розподіленого прибутку, витрати на адміністрування та вимоги конкретної організаційно-правової форми.
| Країна | Стандартна форма бізнесу | Базове оподаткування прибутку | Мін. статутний капітал | Вимога до резидента-директора |
|---|---|---|---|---|
| Польща | Sp. z o.o. | 19%; 9% за визначених умов | 5 000 PLN | Ні |
| Естонія | OÜ | 0% до розподілу; податок при розподілі | від 0,01 EUR | Ні |
| Кіпр | Ltd | 15% | Визначається структурою капіталу | Формальної загальної вимоги немає |
| Болгарія | OOD/EOOD | 10% | Капітал номінується в EUR | Ні |
Порівнювати країни лише за показником «податок на прибуток в Європі» некоректно. Компанія з нижчою номінальною ставкою може потребувати більших витрат на бухгалтерію, офіс, персонал, аудит, банківський комплаєнс або підтвердження економічної присутності. Окремо потрібно аналізувати оподаткування дивідендів і транскордонних операцій.
Покроковий алгоритм реєстрації компанії в ЄС
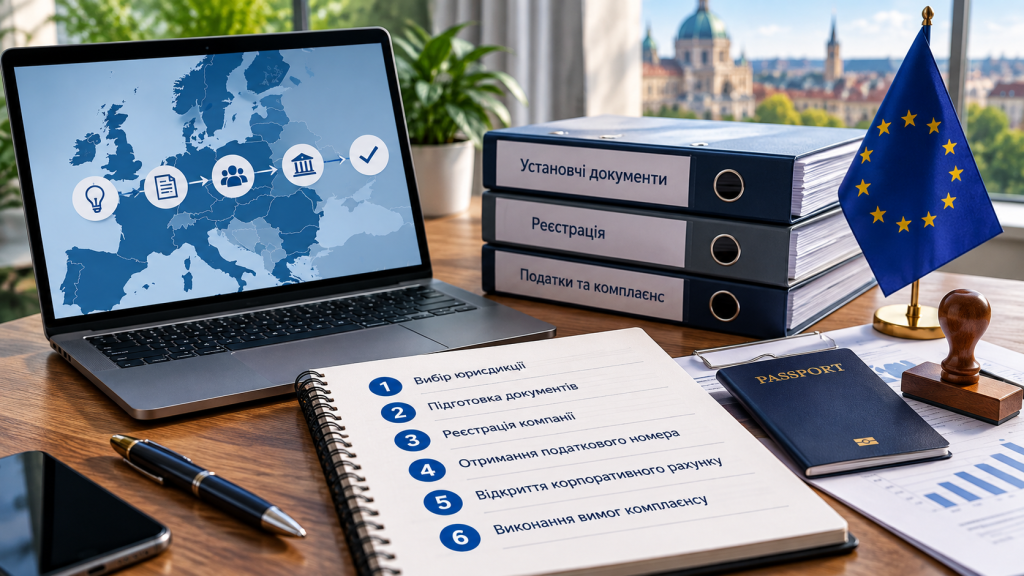
Конкретна процедура залежить від законодавства обраної держави, однак базовий порядок створення юридичної особи включає кілька послідовних етапів.
- Вибір юрисдикції. Аналізують вид діяльності, країни клієнтів, місце фактичного управління, прогнозований оборот, структуру власності, майбутні платежі та порядок розподілу прибутку.
- Визначення організаційно-правової форми. Для малого та середнього бізнесу часто використовуються аналоги товариства з обмеженою відповідальністю: Sp. z o.o., OÜ, Ltd, OOD або EOOD.
- Перевірка найменування. Назва повинна відповідати правилам конкретної держави та не конфліктувати з уже зареєстрованими найменуваннями або охоронюваними позначеннями.
- Формування корпоративної структури. Визначають засновників, UBO, директорів, частки учасників, розмір капіталу, юридичну адресу та повноваження органів управління.
- Підготовка установчих документів. Залежно від юрисдикції оформлюються статут, установчий договір, рішення засновників, відомості про керівників і кінцевих бенефіціарних власників.
- Подання документів до реєстру. Після проходження передбачених процедур юридичну особу вносять до відповідного корпоративного, комерційного або судового реєстру.
- Податкова та VAT-реєстрація. Компанія отримує необхідні податкові ідентифікатори. Необхідність реєстрації платником VAT визначається за правилами конкретної країни з урахуванням обороту, виду операцій та географії продажів.
- Реєстрація як роботодавця. Якщо компанія наймає персонал, необхідно виконати місцеві вимоги щодо трудового оформлення, payroll, соціального страхування та сплати відповідних внесків.
Юридичний супровід реєстрації компанії особливо важливий, коли засновник, директор, працівники та клієнти перебувають у різних країнах. У такій структурі необхідно заздалегідь оцінити корпоративні та податкові наслідки в кожній пов’язаній юрисдикції.
Відкриття корпоративного рахунку та процедура KYC/AML
Факт державної реєстрації юридичної особи не гарантує автоматичного відкриття рахунку. Корпоративний рахунок в європейському банку або EMI відкривається після окремої процедури KYC/AML, під час якої фінансова установа оцінює компанію та пов’язаних із нею осіб.
Банк або платіжна установа встановлює UBO (Ultimate Beneficial Owner), перевіряє директорів і засновників, структуру власності, характер діяльності, країни контрагентів, прогнозований оборот та економічну логіку майбутніх платежів. Чим складніша корпоративна структура, тим більшим зазвичай є обсяг комплаєнс-перевірки.
Окреме значення мають SoF (Source of Funds) та SoW (Source of Wealth). SoF підтверджує походження конкретних коштів, які надходять на рахунок або використовуються для певної операції. SoW пояснює, яким чином бенефіціар сформував свій капітал загалом.
Для підтвердження можуть запитувати:
- договори з клієнтами та постачальниками;
- інвойси й банківські виписки;
- фінансову та податкову звітність;
- інформацію про сайт і фактичну діяльність;
- документи щодо продажу бізнесу, нерухомості або інших активів;
- пояснення щодо запланованих оборотів та географії платежів.
KYC/AML не завершується після відкриття рахунку. Банки та EMI здійснюють постійний моніторинг і можуть повторно запитувати документи, якщо змінюються обороти, контрагенти, країни платежів, UBO або характер діяльності компанії.
Юридичні ризики та критичні нюанси податкового комплаєнсу
Реєстрація юридичної особи в певній державі сама по собі не означає, що всі її податкові зобов’язання автоматично виникатимуть виключно там. Для міжнародних структур критичне значення має Substance — реальна економічна присутність та відповідність формальної корпоративної структури фактичній діяльності.
При оцінці Substance можуть враховувати місце прийняття управлінських рішень, діяльність директорів, наявність офісу, працівників, активів, операційних витрат та реальних бізнес-процесів. Якщо компанія зареєстрована в одній державі, але фактично управляється з іншої, може виникнути питання щодо її податкової резидентності та місця оподаткування доходів.
Другий важливий фактор — CRS (Common Reporting Standard). Цей стандарт передбачає автоматичний обмін визначеною інформацією про фінансові рахунки між податковими органами держав-учасниць. Тому іноземний корпоративний або особистий рахунок не слід розглядати як спосіб приховування фінансової інформації від податкових органів країни резидентності.
Для власника міжнародного бізнесу також необхідно перевіряти правила CFC, трансфертного ціноутворення, виникнення постійного представництва, VAT, оподаткування дивідендів та застосування угод про уникнення подвійного оподаткування. Окреме значення має податкове резидентство самого UBO, оскільки воно може впливати на порядок декларування доходів від іноземної компанії.
Оптимальну корпоративну структуру доцільно формувати ще до подання документів на реєстрацію: визначити, де фактично працюватиме бізнес, хто ним управлятиме, звідки надходитиме дохід, де перебуватимуть клієнти та працівники. Лише після цього варто обирати юрисдикцію та правову форму. Такий підхід дозволяє заздалегідь оцінити реальні витрати, податкові наслідки й комплаєнс-ризики та уникнути ситуації, коли формально зручна країна реєстрації не відповідає фактичній моделі бізнесу.