Як працює дитяча банківська картка та які можливості вона відкриває
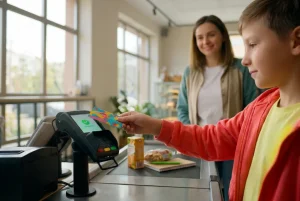
Дитяча банківська картка дозволяє дитині самостійно оплачувати покупки, отримувати кишенькові гроші безготівково та поступово опановувати управління особистим бюджетом. В Україні такі картки пропонують дітям уже з 6 років, а з 14 років підліток може самостійно відкрити банківський рахунок. Батьківський контроль залежить від типу картки й умов конкретного банку: дорослі можуть отримувати повідомлення про витрати, встановлювати ліміти та обмежувати окремі операції. Саме так поєднує фінансову самостійність дитини з можливістю контролю з боку дорослих дитяча банківська картка.
Як влаштована дитяча картка і звідки на ній гроші
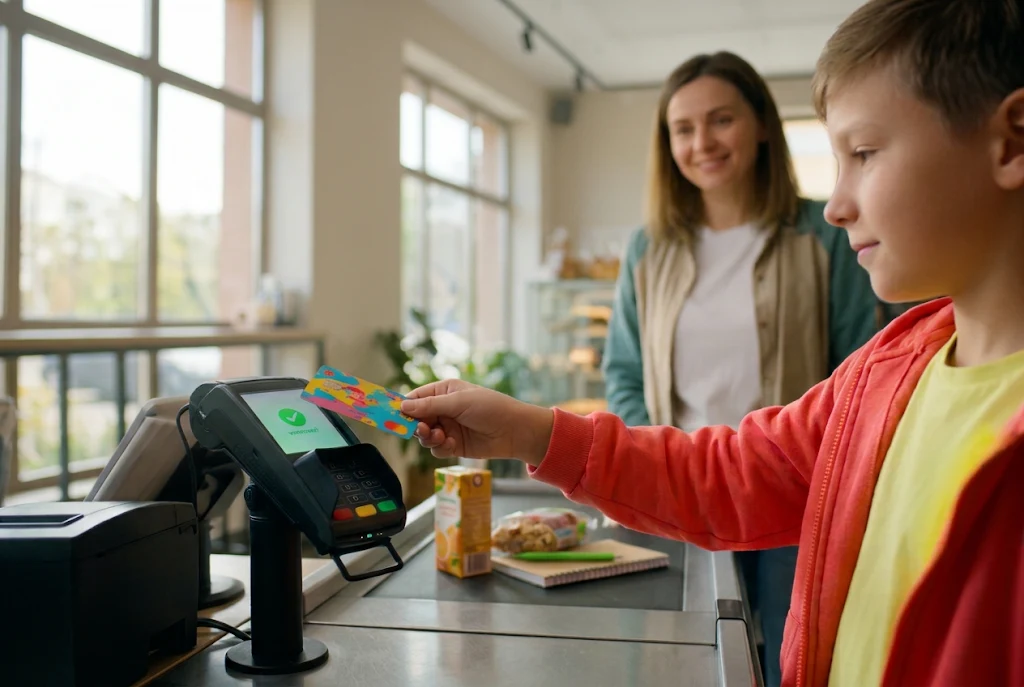
Дитяча картка працює за принципом звичайної дебетової: нею можна розраховуватися в магазинах, оплачувати покупки в інтернеті та користуватися іншими послугами, дозволеними банком. Кошти на баланс надходять від батьків або інших осіб у межах умов обслуговування.
Важливо розрізняти два варіанти оформлення. Перший передбачає випуск додаткової картки до рахунку одного з батьків. Другий полягає у відкритті окремого рахунку на ім’я дитини. Від цього залежить, кому належать кошти на рахунку, хто ними юридично розпоряджається та які повноваження має власник картки.
Наприклад, дитяча картка àbank випускається до рахунку одного з батьків. Водночас банківські правила України передбачають можливість відкриття рахунку безпосередньо на ім’я малолітньої особи її законним представником.
Пластикова картка зручна для щоденних покупок, а цифрова дозволяє оплачувати товари онлайн і, за підтримки банку та платіжного сервісу, користуватися безконтактною оплатою зі смартфона. Однак вікові вимоги Apple Pay і Google Wallet потрібно перевіряти окремо.
Які можливості отримує дитина залежно від віку
Вік визначає порядок оформлення рахунку та рівень фінансової самостійності. При цьому конкретний набір функцій залежить від банківського продукту.
| Вік дитини | Як оформлюється картка | Доступні можливості | На що звернути увагу батькам |
|---|---|---|---|
| 6–9 років | Через батьків або законного представника | Оплата невеликих покупок, отримання кишенькових грошей, перегляд балансу за наявності дитячого застосунку | Невеликі ліміти, сповіщення про операції, обмеження інтернет-покупок |
| 10–13 років | Через батьків або законного представника | Самостійні покупки, перекази за умовами банку, накопичення грошей | Контроль переказів, регулярний аналіз витрат, захист від шахрайства |
| 14–17 років | Можливе самостійне відкриття рахунку з належними документами | Самостійне управління власними доходами, платежі, перекази та інші дозволені операції | Тип рахунку, юридичні права підлітка, комісії та можливості контролю |
Поділ на 6–9 і 10–13 років у таблиці є практичним орієнтиром для батьків, а не законодавчою класифікацією. Ключова правова межа в Україні проходить у 14 років. З цього віку підліток має право самостійно розпоряджатися власним заробітком, стипендією та коштами, внесеними ним на свій рахунок. Для коштів, внесених іншими особами, законодавство передбачає окремі умови.
Батьківський контроль: які функції справді корисні
Головна перевага спеціалізованих дитячих банківських продуктів полягає у можливості налаштувати доступ до грошей відповідно до віку та досвіду дитини.
Найкорисніші інструменти контролю:
- Ліміти витрат. Дозволяють обмежити суму покупок або зняття готівки за визначений період.
- Сповіщення про операції. Допомагають відстежувати, коли й де дитина розрахувалася карткою.
- Обмеження інтернет-платежів. Знижують ризик небажаних покупок на сайтах і в застосунках.
- Блокування картки. Дозволяє швидко припинити операції у випадку втрати пластику або підозрілої активності.
- Історія витрат. Дає змогу разом із дитиною аналізувати покупки та планувати бюджет.
Доступність кожного інструмента слід уточнювати до оформлення. Зокрема, самостійний рахунок підлітка від 14 років не обов’язково передбачає такий самий батьківський контроль, як картка шестирічної дитини.
Як дитяча картка допомагає навчитися керувати грошима
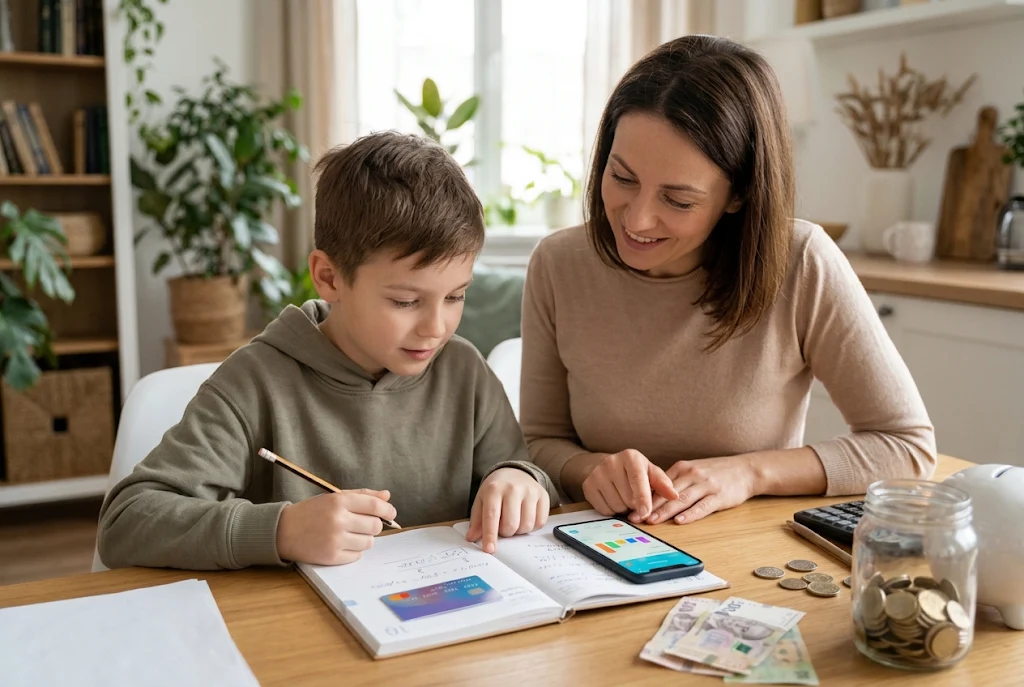
Картка перетворює фінансову грамотність із теоретичних розмов на щоденну практику. Дитина бачить конкретний баланс, вартість покупок і результат власних рішень. Проте сам факт користування банківським застосунком ще не означає, що школяр уміє планувати витрати.
Розглянемо приклад. Батьки переказують дитині 800 грн на тиждень для особистих потреб. Щоб гроші не закінчилися за два дні, можна розподілити їх на три частини:
- 480 грн на повсякденні витрати. Перекуси, транспорт та невеликі покупки.
- 200 грн на заощадження. Гроші на навушники, книжку або іншу заплановану покупку.
- 120 грн у резерв. Кошти на непередбачені витрати протягом тижня.
Це навчальний приклад, а не універсальна пропорція. Розмір кишенькових грошей і категорії витрат варто визначати з урахуванням віку дитини та сімейного бюджету.
Корисна практика для батьків: наприкінці тижня разом переглядати історію операцій. Замість зауважень щодо кожної покупки краще обговорити, яких витрат можна було уникнути та скільки вдалося відкласти на бажану річ.
Безпека дитячих платежів: чого потрібно навчити до першої покупки
Дитяча картка має власні ризики. Школяр може повідомити шахраям код підтвердження, перейти за фішинговим посиланням або випадково оплатити підписку, яка автоматично продовжуватиметься щомісяця.
До початку користування карткою дитина повинна засвоїти кілька правил:
- Нікому не повідомляти PIN-код, CVV/CVC та одноразові коди підтвердження.
- Не вводити реквізити картки на сайтах, відкритих за підозрілими посиланнями.
- Перевіряти остаточну суму покупки до її підтвердження.
- Не передавати картку друзям для оплати їхніх покупок.
- Негайно повідомляти батькам про втрату картки або невідому операцію.
Окрема тема для розмови з підлітками: шахрайство під виглядом грошових винагород, розіграшів і пропозицій швидкого заробітку. Якщо незнайома людина просить прийняти гроші на свою картку та переказати їх далі за винагороду, від такої операції потрібно відмовитися. Такі схеми можуть використовуватися для переміщення незаконно отриманих коштів.
Як вибрати дитячу картку без прихованих витрат
Безкоштовне оформлення не завжди означає повністю безкоштовне користування. Банк може окремо тарифікувати зняття готівки, перекази, фізичний випуск картки або певні послуги.
Перед оформленням перевірте чотири параметри: вартість обслуговування, комісії за типові операції, функції батьківського контролю та можливості дитячого застосунку.
Наприклад, якщо дитина регулярно розраховується карткою в магазинах, важливішими будуть зручність застосунку й налаштування безпеки. Для школяра, який часто отримує або переказує гроші, особливе значення матимуть ліміти та тарифи на перекази.
Також варто з’ясувати, що зміниться після досягнення 14 років: чи потрібно повторно проходити ідентифікацію, чи залишиться доступним батьківський контроль і чи зміняться умови обслуговування.
Від перших покупок до фінансової самостійності
Перша банківська картка дає дитині можливість навчитися ухвалювати фінансові рішення на невеликих сумах. Починати доцільно з простих завдань: самостійно оплатити покупку, перевірити решту коштів і накопичити гроші на конкретну мету. Згодом можна переходити до планування місячного бюджету та аналізу регулярних витрат.
Батькам варто поступово розширювати фінансову самостійність дитини відповідно до її досвіду, а не лише віку. Тоді банківська картка стане практичним інструментом формування відповідального ставлення до грошей.
Більше матеріалів про особисті фінанси, банківські продукти та управління бюджетом можна знайти на сайті видання BUSINESS. Зокрема, редакція розглядає особливості оформлення дитячих банківських карток і пропозиції українських банків.